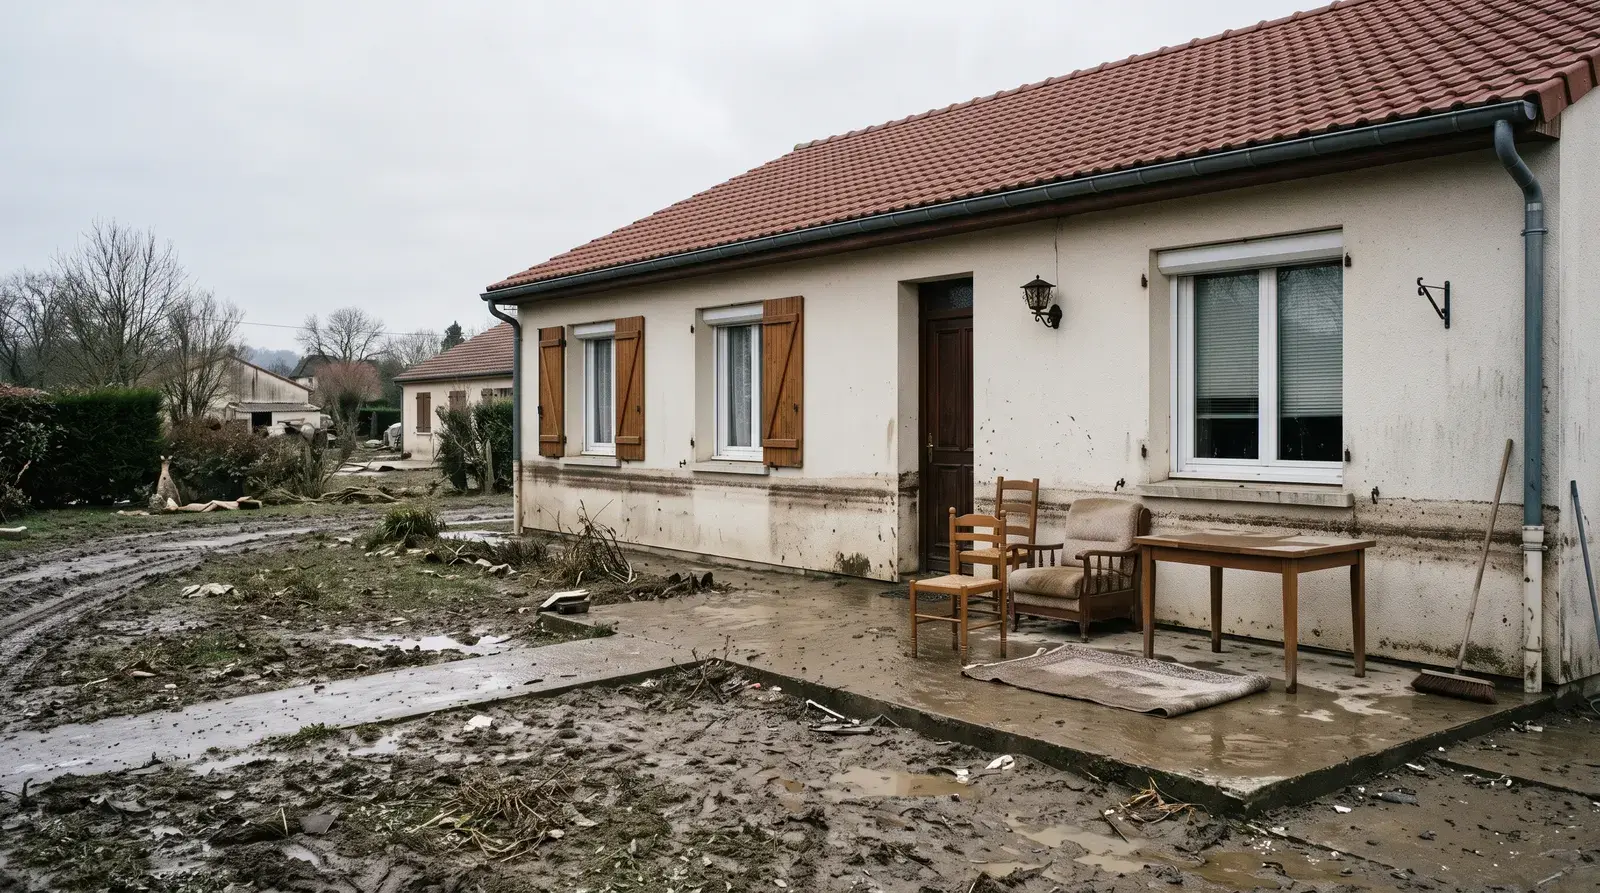
Inondation, coulée de boue, mouvement de terrain lié à la sécheresse : quand un événement naturel d'ampleur frappe une commune, les sinistrés découvrent un régime d'indemnisation à part, très différent d'un sinistre ordinaire. Il ne dépend pas seulement de votre contrat, mais d'une décision de l'État. Et ses délais, ses franchises et ses conditions sont fixés par la loi, ce qui vous donne des repères précis pour vérifier que votre assureur fait ce qu'il doit. Attention : ces règles ont été profondément réformées ces dernières années, et beaucoup de guides citent encore des délais qui ne sont plus ceux du Code des assurances.
Tout commence par l'arrêté interministériel
Le régime des catastrophes naturelles, organisé par les articles L125-1 et suivants du Code des assurances, ne se déclenche pas automatiquement. Il faut qu'un arrêté interministériel reconnaisse l'état de catastrophe naturelle pour la commune concernée, pour la période de l'événement et pour la nature des dommages (inondation, coulée de boue, sécheresse…), et qu'il soit publié au Journal officiel.
C'est la mairie qui engage la démarche, en déposant une demande de reconnaissance auprès de la préfecture. Les sinistrés ont donc intérêt à signaler leurs dégâts à la mairie sans attendre : plus les dossiers remontés sont nombreux et documentés, plus la demande communale est solide. La loi encadre le calendrier de part et d'autre :
- la commune doit déposer sa demande dans les vingt-quatre mois qui suivent le début de l'événement (pour la sécheresse, après le dernier épisode concerné) ;
- l'arrêté doit en principe être publié dans les deux mois suivant le dépôt des demandes en préfecture ;
- la décision des ministres doit être motivée et mentionner les voies de recours : une commune qui se voit refuser la reconnaissance peut la contester.
Tant que l'arrêté n'est pas publié, rien n'empêche de prévenir votre assureur et de commencer à rassembler les preuves. Mais la prise en charge au titre de la catastrophe naturelle restera suspendue à cette publication.
Le délai pour déclarer : 30 jours après l'arrêté
Une fois l'arrêté publié, le compteur démarre. L'article L125-2 impose de déclarer le sinistre à votre assureur dès que vous en avez connaissance, et au plus tard trente jours après la publication de l'arrêté au Journal officiel. Ce délai a été allongé par la réforme du régime : il était auparavant de dix jours.
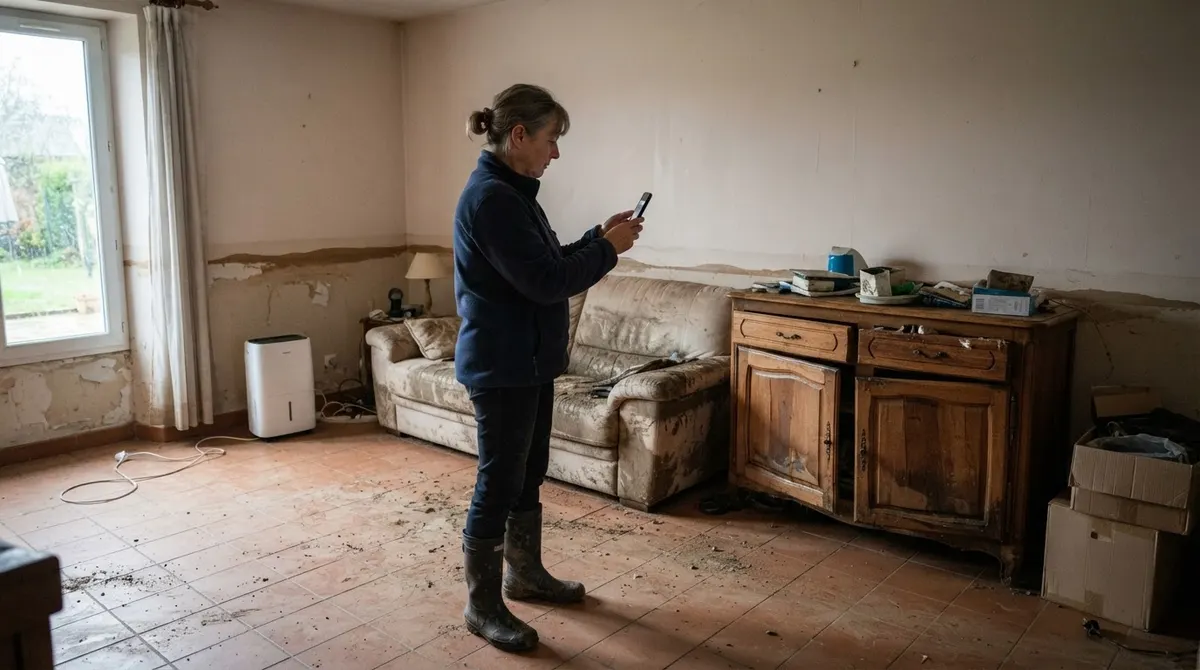
Concrètement, faites votre déclaration par lettre recommandée avec accusé de réception ou via l'espace client horodaté, en joignant :
- la référence de l'arrêté et sa date de publication ;
- un descriptif des dommages, pièce par pièce, bien par bien ;
- des photos datées et, si possible, des vidéos, prises avant tout nettoyage ;
- les factures d'achat des biens endommagés, ou à défaut tout justificatif de leur existence et de leur valeur (relevés bancaires, photos de famille, notices) ;
- dès que possible, l'état estimatif chiffré de vos pertes, qui fait courir plusieurs délais de l'assureur.
Ne jetez rien avant le passage de l'expert, sauf ce qui présente un danger sanitaire : dans ce cas, photographiez-le soigneusement avant de vous en débarrasser et gardez un échantillon si c'est possible (un morceau de moquette, une plinthe). Si vous dépassez le délai, la question de la déclaration tardive se pose dans les mêmes termes que pour tout sinistre : nous l'avons détaillée dans notre article sur la déclaration de sinistre hors délai.
Le calendrier imposé à l'assureur
C'est l'un des points forts de ce régime : l'assureur ne fixe pas librement son calendrier. Depuis la réforme entrée en vigueur en 2023, l'article L125-2 découpe l'indemnisation en étapes, chacune avec son délai.
| Étape | Délai de l'assureur | Point de départ |
|---|---|---|
| Vous informer des modalités de mise en jeu de la garantie et missionner un expert s'il l'estime nécessaire | 1 mois | Réception de votre déclaration, ou publication de l'arrêté si elle est postérieure |
| Verser une provision sur l'indemnité | 2 mois | Remise de votre état estimatif, ou publication de l'arrêté si elle est postérieure |
| Vous faire une proposition d'indemnisation ou de réparation en nature | 1 mois | Réception du rapport d'expertise définitif, ou de votre état estimatif s'il n'y a pas d'expertise |
| Verser l'indemnité | 21 jours | Réception de votre accord sur la proposition |
| Missionner l'entreprise de réparation (réparation en nature) | 1 mois | Réception de votre accord sur la proposition |
Votre contrat peut prévoir des conditions plus favorables, jamais moins. Si l'indemnité n'est pas versée dans le délai, elle porte intérêts au taux légal, sauf cas fortuit ou de force majeure. L'assureur doit aussi vous communiquer le rapport d'expertise définitif.
En cas de retard, la marche à suivre est la même que pour tout règlement qui traîne : réclamation écrite, puis médiateur. Nous l'avons détaillée dans notre article sur l'assureur qui tarde à indemniser.
Un cas concret : l'inondation d'une maison de plain-pied
Prenons un exemple chiffré. Une rivière déborde le 18 janvier et envahit la maison de Sophie sous 60 cm d'eau. L'arrêté reconnaissant l'état de catastrophe naturelle pour sa commune est publié le 3 mars.
- Sophie, qui avait prévenu son assureur dès le 20 janvier, confirme sa déclaration par lettre recommandée le 10 mars, bien avant la limite du 2 avril (30 jours après l'arrêté).
- Elle transmet son état estimatif le 17 mars : 14 600 € de dommages (mobilier, électroménager, revêtements de sol, plâtres).
- L'assureur doit lui verser une provision au plus tard le 17 mai (deux mois après l'état estimatif).
- L'expert remet son rapport définitif le 28 avril : l'assureur a jusqu'au 28 mai pour lui faire une proposition.
- Sophie accepte l'offre le 2 juin : le virement doit intervenir au plus tard le 23 juin.
Sur 14 600 € de dommages retenus, la franchise légale de 380 € reste à sa charge : l'indemnité totale s'élève à 14 220 €, dont la provision déjà versée. Si l'expert avait retenu un montant nettement inférieur, Sophie aurait pu le contester avant de donner son accord (voir plus bas).